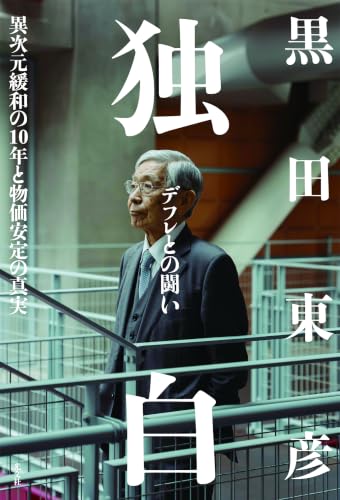
黒田 東彦

「負の遺産」と呼ばれたETFの売却が進んだ
その間の2025年9月の金融政策決定会合では、保有しているETFとJ‐REITを市場で売却することが決まった。ETFは簿価で年間3300億円程度(時価では6200億円程度)、J‐REITは簿価で年間50億円程度(時価では55億円程度)のペースで売却を進めていくことになった。
先に言及した通り、私は日銀が保有しているETFを「負の遺産」とはとらえていない。金融正常化の最終段階までは売却せずにおいて配当を得て、日銀の収益を支えればよいと思っていた。当時の日銀スタッフたちも同じ考えだった。
だが、植田日銀の決定に驚きはなかった。ETFがリスク資産であることは確かだし、国債の処理に10~20年を要することを考慮するならば、株式市場が堅調に推移している間にETFの売却に着手しておいた方がよいと判断したに違いない。これも至当な考え方だと思う。日銀は2025年度の決算で逆ざやになったが、ETFの売却は収益の下支えにもつながった。
金融緩和と金融正常化はどちらも難しい政策運営を求められるが、難しさがそれぞれ異なっている。金融緩和は、経済・物価にプラスの影響を与えるために積極果敢に行わなければいけないし、そのためにはマーケットからの注目が集まるように政策を実行していく必要がある。
これに対し、金融正常化は、経済・物価にマイナスの影響を与えすぎないように慎重に行わなければならず、そのためにはマーケットからよけいな注目を集めないように粛々と進めていく必要がある。
2026年6月の金融政策決定会合で、植田日銀は、国債の買い入れ減額を2027年3月に停止し、同年4月以降は月間2兆円程度の購入に固定することと決めたが、これもマーケットに影響を与えすぎない範囲でバランスシートを調整していくという方針の表れだろう。
もちろん、私は、植田総裁が金融正常化を円滑に実現へと導いてくれるだろうと信じている。

その他の写真はこちらよりぜひご覧ください。